「老後資金は、2,000万円あれば大丈夫?」「いや、4,000万円は必要とも聞くけど……」。老後資金の目標額は、人によって言うことがバラバラです。
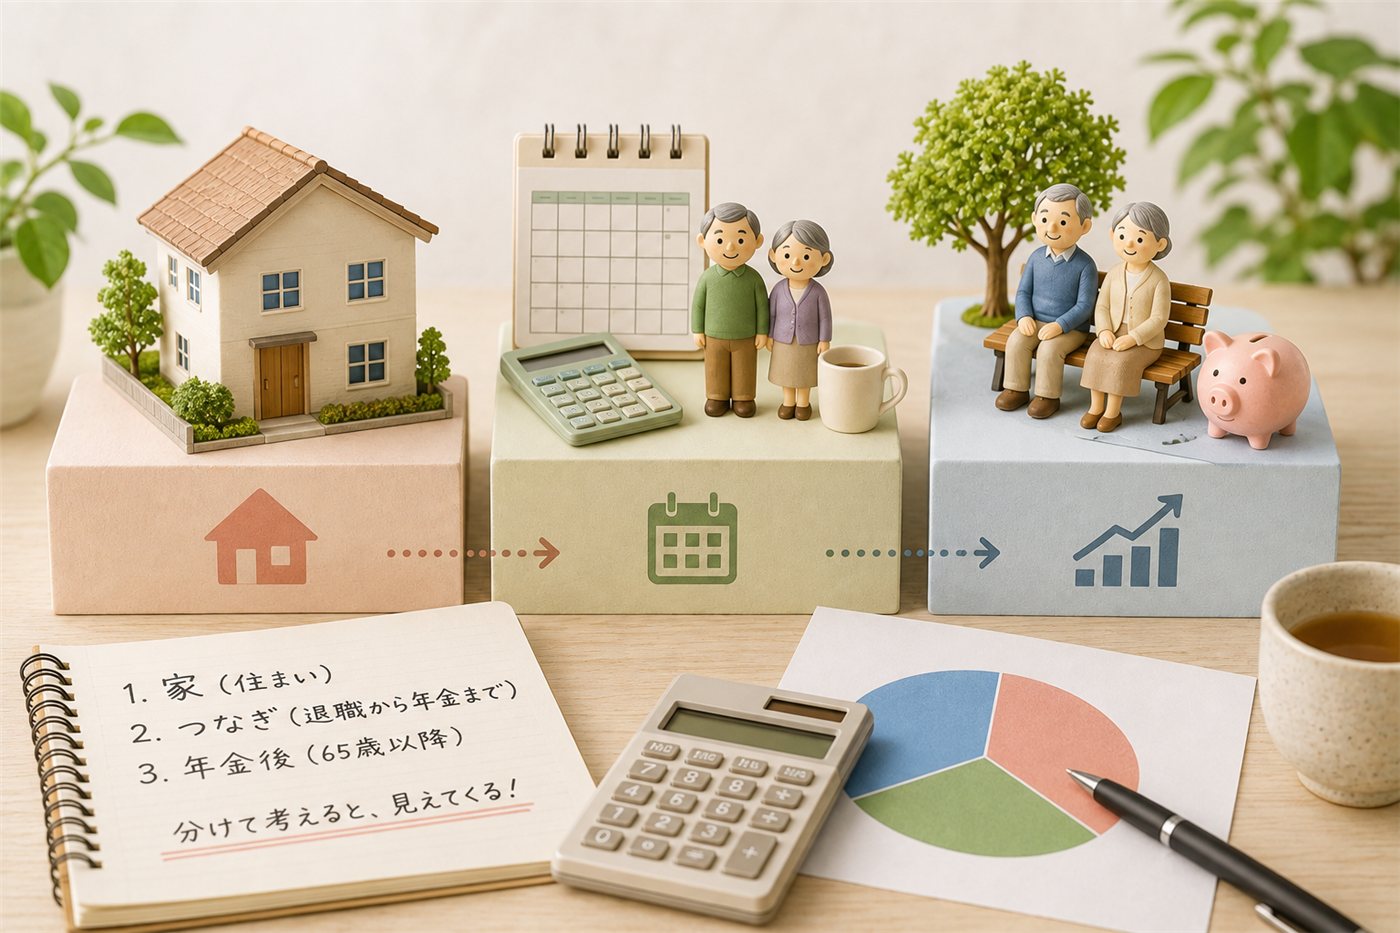
わが家は、老後資金を「家」「つなぎ」「年金後」の三段に分けて考えることにしました。この記事は、その考え方の紹介です。わが家の実際の金額は書かず、考え方と、計算のしかただけをまとめます。
なぜ、一括で考えないのか
「老後資金は、〇千万円」と一括にすると、金額が大きすぎて、手が止まってしまいます。でも、使う時期と目的で分ければ、それぞれは「計算できる大きさ」になります。
三段に分ける
一段目:家(住まいの確保)
退職と同時に必要になる、いちばん大きな買い物です。持ち家か、賃貸か、新築か、中古か、どこに住むかで、金額が大きく変わります。わが家が考えている地方移住の場合の相場は、このあとの記事でまとめます。
二段目:つなぎ(退職から年金が出るまで)
60歳で退職して、年金が65歳からの場合は、収入のない期間が5年あります。ここは、次の式で考えます。
つなぎの額 = 毎月の生活費 × 月数 + 税金・社会保険料
詳しくは、60歳で退職すると、年金が出るまでの5年はどうなる?に書いています。
三段目:年金後(65歳以降)
年金だけでは足りない月々の差額を、年数ぶん積み上げます。そこに、医療・介護の備えや、車の買い替えなど、まとまった出費を上乗せします。
年金後の額 = 月々の不足 × 12か月 × 年数 + まとまった出費
月々の生活費の見つけ方は、老後の生活費を見える化するの記事で書いています。
三段に分けると、お金の「出どころ」が決めやすくなる
この分け方のいいところは、段ごとに、お金の性格が違うと、はっきりすることです。一般的には、次のような考え方がよく紹介されます。
- つなぎ(使う時期が近く、金額がほぼ決まっている):値下がりしにくい、堅い形で用意する
- 家(退職と同時に必要):使う時期が決まっているので、期日までに用意できるようにしておく
- 年金後(使うのは遠く、期間が長い):長期で育てながら、少しずつ取り崩す
どれも一般論です。実際に、どの資産をどの段に充てるかは、それぞれの家庭の状況で変わります。わが家も、段ごとに「どこから出すか」を決めておく方針で、準備を進めています。
まとめ
- 老後資金は、一括ではなく、家・つなぎ・年金後の三段で考える
- 段ごとに、金額も、お金の性格も違う
- 分ければ、それぞれが「計算できる大きさ」になる
- 段ごとに、お金の出どころを決めておく
老後のお金は、考えはじめると、たくさん必要で、気が重くなります。でも、その不安をなくすための計画だと思って、少しずつ進めていきます。
この記事は、わが家の考え方の紹介で、特定の金融商品をすすめるものではありません。実際の準備は、ご自身の状況に合わせて、必要に応じて専門家にご相談ください。