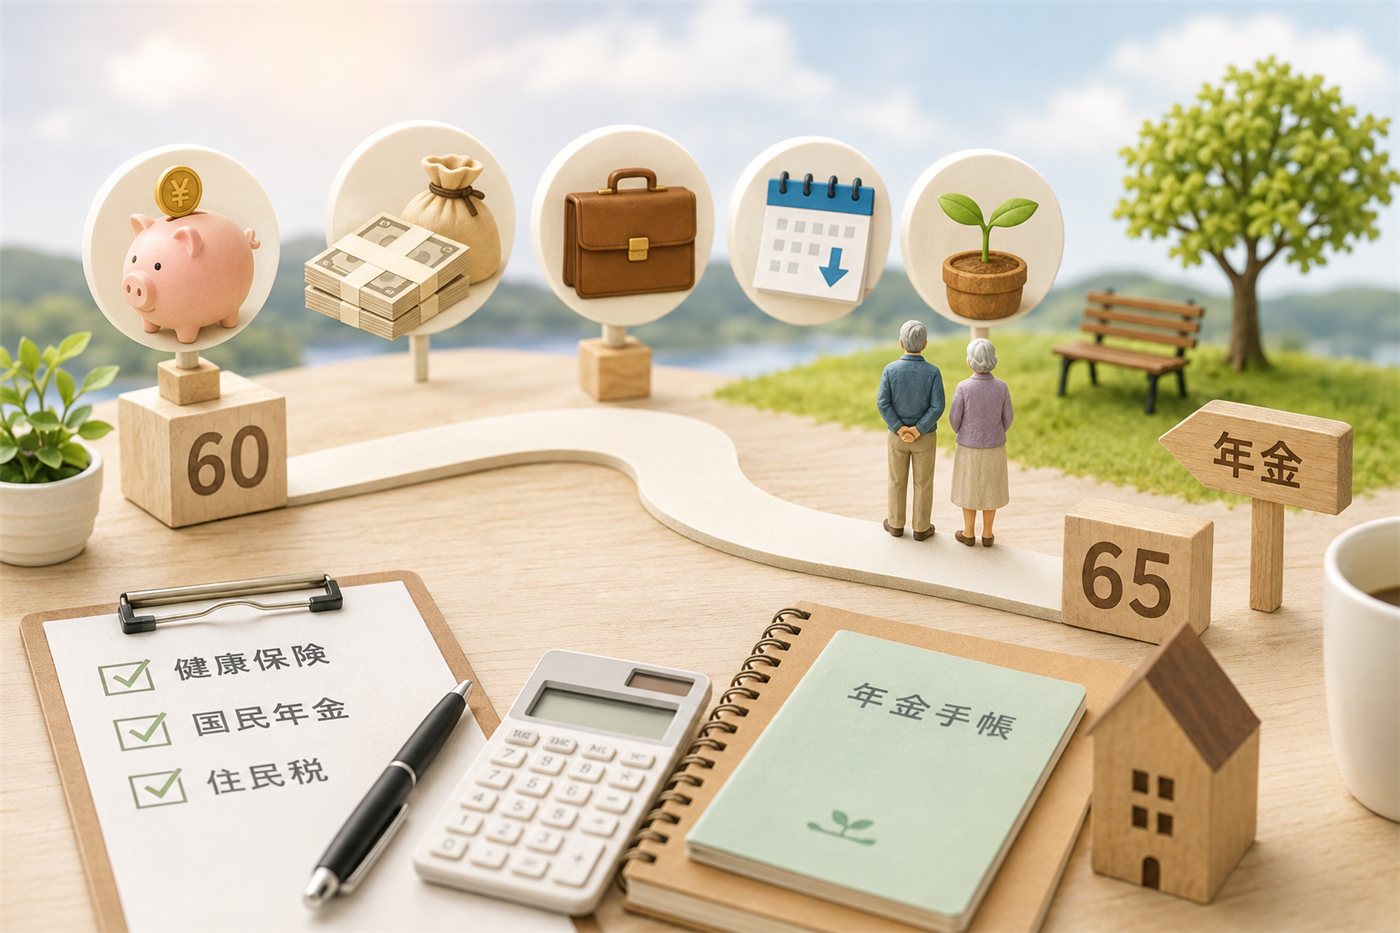
老後の資金というと、「65歳から年金が出るまで」の話が多いのですが、わが家は60歳での退職を考えています。そうすると、60歳から65歳までの5年間は、年金が出る前の、収入のない期間になります。
この記事では、60歳で退職したあと、年金が出るまでの5年間をどう埋めるか、選択肢を整理します。公的な情報を確かめながら書いていますが、制度は変わるので、実際に手続きするときは、公式の窓口で最新の情報を確認してください。
なぜ「空白の5年」が大事なのか
老後資金の話は、65歳以降の生活費に目が行きがちです。でも、60歳で退職して、65歳まで年金をもらわない場合は、収入のない期間が、まるごと5年間あることになります。
しかも退職の翌年は、前の年の収入をもとにした住民税や、健康保険の保険料の負担が重くなりやすい時期です。この5年間をどうつなぐかが、老後資金の最初の山場だと考えています。
つなぎ方の選択肢は5つ
① 貯蓄や投資を取り崩す
いちばんオーソドックスな方法です。ただ、相場が下がっているときに取り崩すと、減りが大きくなります。そのため、「これから5年のうちに使うお金は、現金に近い形で持っておく」という考え方が、よく紹介されています。
② 退職金でつなぐ
退職金が出る場合は、この5年分に充てるという考え方です。退職金の額は会社によって違うので、まずは自分の会社の制度を確認することが出発点になります。
③ 働き続ける(再雇用・パートなど)
収入が少しでもあれば、取り崩す金額は大きく減ります。たとえば、月に10万円の収入があれば、5年で600万円です。60歳以降も働く場合は、働き方によって、厚生年金や健康保険に加入し続けることになります。
④ 年金の「繰上げ受給」を使う
老齢年金は、65歳より前に受け取りはじめることもできます。ただし、受け取りはじめる時期が早いほど、年金額が減ります。日本年金機構によると、昭和37年4月2日以後に生まれた方は、1か月繰り上げるごとに0.4%の減額で、60歳で請求すると24%の減額になり、その減額が一生続きます(日本年金機構「年金の繰上げ受給」)。
また、繰上げ受給をすると、国民年金に任意加入できなくなるなど、ほかの制度に影響が出ることもあります。使うかどうかは、慎重に考えたい選択肢です。
⑤ 副収入を育てる
会社の給与以外の収入があると、5年間の安心感が違います。月5万円なら、5年で300万円です。金額もさることながら、「収入がゼロではない」という気持ちの面での効果も大きいと考えています。
退職後に気をつけたい、健康保険と国民年金
60歳で退職すると、会社の健康保険と厚生年金から外れます。そのため、次の手続きが必要になります。
健康保険は、3つの選択肢から選ぶ
- 任意継続:退職前の健康保険に、続けて加入する方法
- 国民健康保険:住んでいる市区町村の国保に加入する方法
- 家族の被扶養者になる:条件を満たす場合のみ
協会けんぽの任意継続は、退職日までに被保険者期間が継続して2か月以上あることと、退職日の翌日から20日以内に手続きすることが条件です。加入できる期間は最長2年間で、保険料は、会社が負担していた分も含めて全額自分で払うので、在職中の約2倍になります(上限あり。協会けんぽ「任意継続」)。
国民健康保険の保険料は、市区町村によって違います。任意継続と国民健康保険のどちらが安くなるかは、退職前に、両方の金額を確認しておくと安心です。
国民年金は、60歳までが加入の期間
国民年金は、20歳から60歳になるまで、原則40年間加入します。60歳で退職すれば、強制の加入期間は終わります。ただし、40年(480月)に満たない場合は、60歳以上65歳未満で任意加入して、年金額を増やすこともできます(日本年金機構「任意加入制度」)。
わが家の作戦
わが家は、基本は②の退職金でつなぐ形を考えています。そのうえで、①の貯蓄・投資は取り崩さずに温存できるのが理想です。④の繰上げ受給は、減額が一生続くので、今のところ選ばない方針です。
そして、⑤の副収入を、今のうちから育てておきたいと思っています。これがうまくいけば、③の「働かなくては」が、「働いてもいい」に変わります。選択肢は、60歳になってからではなく、40代の今からしか仕込めません。
まとめ
- 60歳退職・65歳年金開始の場合、収入のない「空白の5年」が生まれる
- つなぎ方は、取り崩し・退職金・働く・繰上げ受給・副収入の5つ
- 繰上げ受給は、60歳請求で24%減額(昭和37年4月2日以後生まれ)。一生続く
- 退職後は、健康保険(任意継続・国保・被扶養者)の手続きが必要。任意継続は、退職日の翌日から20日以内
- 選択肢は多いほど強い。仕込めるのは、今から
この記事は、わが家の考え方をもとにした整理で、特定の金融商品をすすめるものではありません。実際の手続きや、受け取れる年金額は、お住まいの市区町村や年金事務所、勤務先でご確認ください。